実質的支配者(UBO)とはBeneficial Owner
法人を最終的に支配する自然人のこと。登記簿の代表者や名簿上の株主とは限らず、法人顧客との取引時確認で必ず特定する。確認は代表者等からの申告を受ける方法が基本。特定できたら、その自然人の本人特定事項まで確認する義務がある。
30秒でつかむ
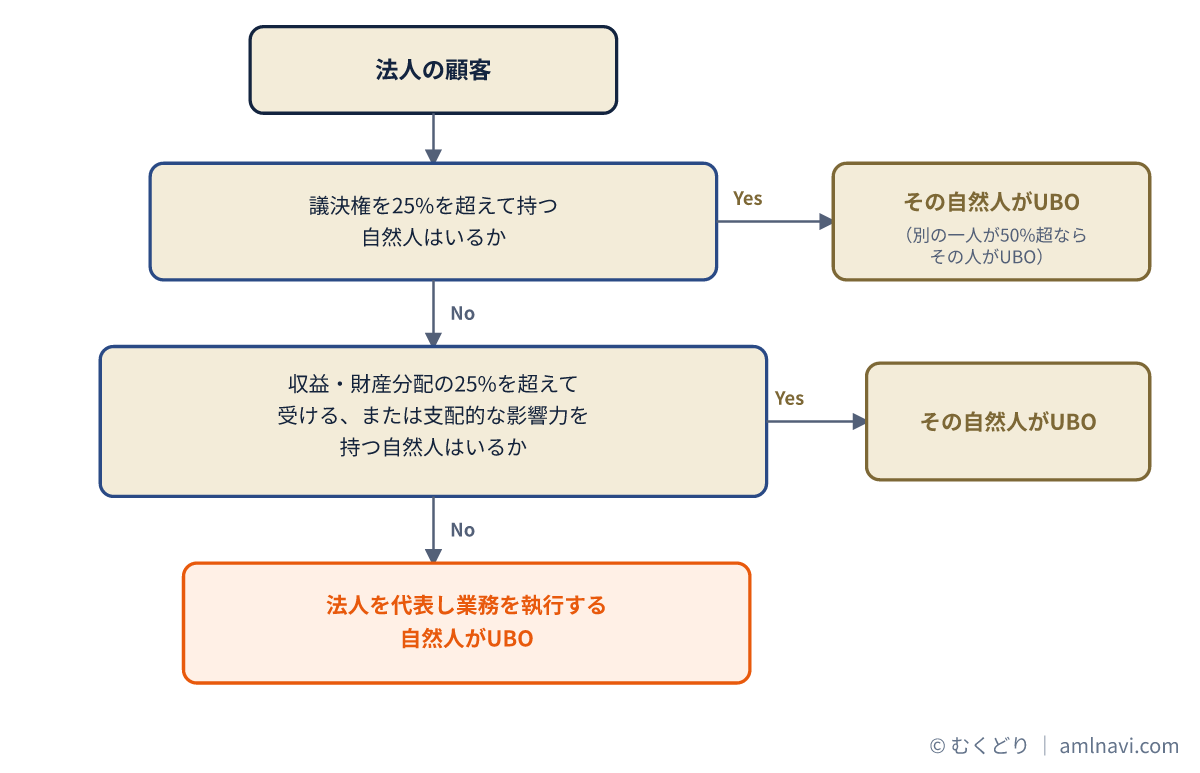
議決権の25%超を直接・間接に持つ自然人。別の一人が50%超を持つ場合はその人。
持分比例の議決権がない法人は、収益・財産分配25%超の人か支配的影響力を持つ人。どちらもいなければ、法人を代表し業務を執行する自然人。
該当者がいなければ、法人を代表し業務を執行する自然人とみなされる。
混同しやすい語との違い
代表者は法人を「代表する」人。UBOは「支配している」人で、代表者と一致しないことも多い。
株主イコールUBOではない。議決権25%超の株主がいなければ、別の基準で決まる。
KYBは法人取引先の実態を確認する取り組み全体。UBO特定はその中の一手続き。
実務ではここで迷う
持株会社が何段も重なる場合や、議決権25%超の一人が見当たらない場合に、どこまで遡って「支配的な影響力」を認定するかは迷う論点です。海外子会社が絡むと外国法令の議決権の扱いも確認が要ります。
UBO特定の判定フローを読む(noteの記事)→よくある質問
UBOは誰が確認する義務を負いますか?
顧客が法人である場合に、その法人と取引する特定事業者が、取引時確認の一項目として自ら特定する義務を負う。証明書の取得だけでは足りない。
UBOと株主は同じ人物ですか?
同じとは限らない。議決権を25%を超えて持つ株主がいなければ、収益や財産の配分に着目した基準や、代表者という別の基準で決まることがある。資本関係が複雑な場合は判定に迷いやすい。
UBOが複数人いることはありますか?
ある。議決権を25%を超えて持つ自然人が複数いる場合は、その全員をそれぞれ実質的支配者として確認する必要がある。一人だけに絞り込んではいけない。
深掘りはこちら(noteの記事)
関連する用語・一覧・ツール
この用語ページは意味と位置づけをつかむための辞書です。実務の手順・判断のしかたはnoteの記事で扱っています。