リスクベース・アプローチ(RBA)Risk-Based Approach
すべての顧客・取引を同じ強さで確認するのではなく、リスクの高さに応じて確認や管理の資源を配分する考え方。AML/CFT対策全体の土台になる原則。国際基準が掲げる原則で、日本では金融庁のガイドラインが具体的な進め方の考え方を示している。自社のリスク評価が、すべての出発点になる。
30秒でつかむ
顧客属性・地域・商品・チャネルごとにリスクを洗い出し評価する。
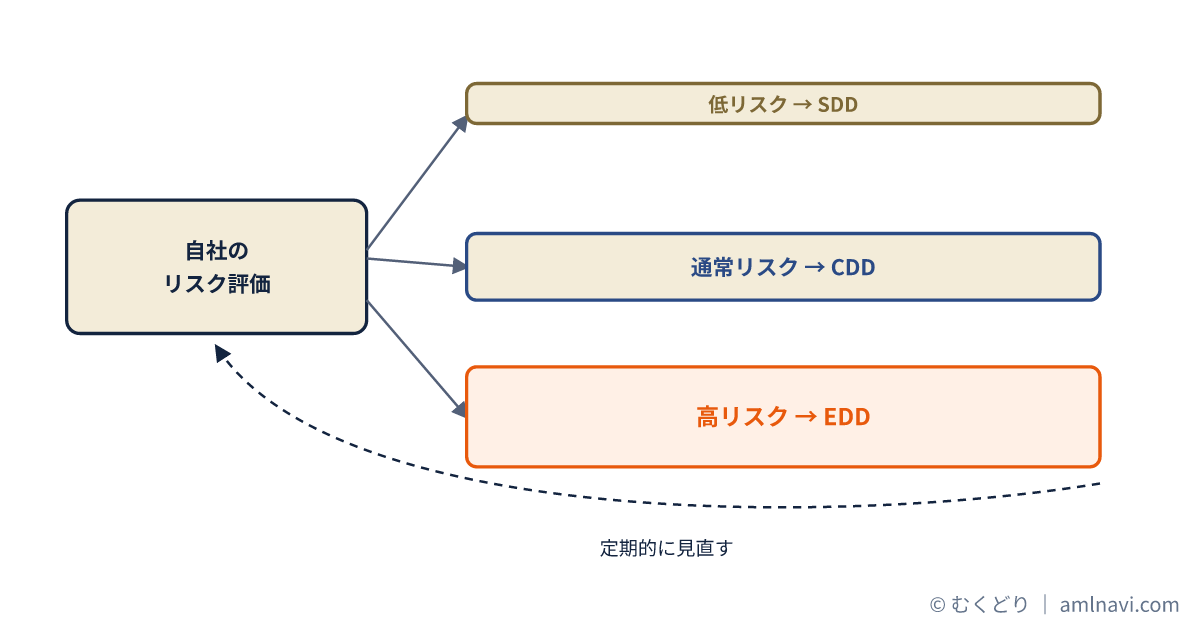
低リスクはSDD、通常はCDD、高リスクはEDDと、確認の強さを変える。
一度作成したリスク評価も、事業や取引の変化にあわせて定期的に見直す。
混同しやすい語との違い
一律のルールで機械的に判定する考え方。RBAはリスクの大小で強弱をつける点が異なる。
CDDは、RBAという考え方を顧客管理の場面で実践したもの。RBAはそれよりも広い、全体を貫く原則。
RBAは「リスクをゼロにする」のではなく、「リスクの大きさに見合った対応をする」という考え方。
実務ではここで迷う
リスク評価書をどこまで細かく分けるか、どの軸を重視するかは悩みやすい点で、雛形のままでは自社の実態に合わないことが多くあります。見直し頻度は努力義務の部分で、会社ごとに判断が分かれます。
自社リスク評価の作り方を読む(noteの記事)→よくある質問
RBAはなぜ必要とされるのですか?
全ての顧客・取引を同じ強さで確認すると、低リスクな相手の負担ばかり増えます。高リスクな相手への対応が薄くなってしまうことを防ぐためです。偏りなく資源を配分できているかどうかが、態勢の実効性を左右する。
自社のリスク評価は誰が作りますか?
各特定事業者が自らの取引を対象に作成する。国が公表するNRA等を参考にしながら、自社の実態に合わせて作り込む。雛形をそのまま流用すると、自社の実態とずれやすい。
ルールベースとは何が違いますか?
ルールベースは全件を一律の基準で機械的に判定する考え方を指す。RBAはリスクの大小に応じて確認や監視の強さにめりはりをつける点が異なる。
関連する用語・一覧・ツール
この用語ページは意味と位置づけをつかむための辞書です。実務の手順・判断のしかたはnoteの記事で扱っています。