顧客リスク評価とはCustomer Risk Rating
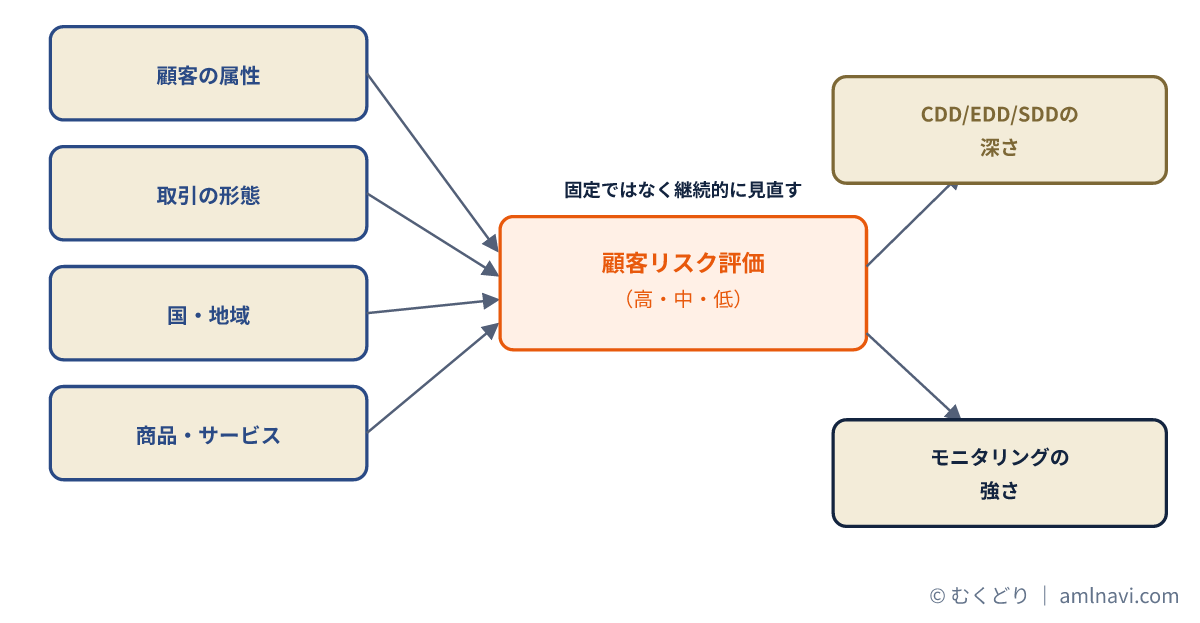
顧客の属性・取引の内容・関係する国や地域・商品などのリスク要素を高・中・低などに評価すること。確認の深さやモニタリングの強さを決める出発点になる。格付けの方法や段階数そのものを法令が直接定めているわけではなく、金融庁のガイドラインが求める考え方として位置づけられる。自社のリスク評価書の内容を踏まえて設計する。
30秒でつかむ
顧客の属性、取引の形態、国や地域、商品・サービスという複数の切り口で見る。
格付けが高いほどEDD相当に確認を深め、モニタリングの検知基準も厳しくする。
取引の実態や新しく分かった情報にあわせ、格付けを継続的に見直す。
混同しやすい語との違い
CDD等は確認の深さの段階そのもの。顧客リスク評価は、どの段階に当てはめるかを決めるための採点の仕組み。
リスク評価書は自社全体のリスクを整理した文書。顧客リスク評価は、それを踏まえ顧客一人ひとりに段階をつける作業。
取引モニタリングは取引の異常を検知する仕組み。顧客リスク評価はその検知基準を顧客にどう適用するかの前提。
実務ではここで迷う
格付けの項目をどこまで細かく作るか、点数化か高中低の3段階かは悩みやすく、規模や商品で最適解が分かれます。上げ下げの基準が曖昧だと、担当者ごとに判断がぶれます。
リスク評価とEWRA・CRAの整理を読む(noteの記事)→よくある質問
何を基準に格付けを決めますか?
顧客の属性や取引の形態、関係する国や地域、取り扱う商品・サービスといった複数の切り口からリスクの大きさを見る。どの切り口を重視するかは、自社が扱う商品や顧客層によって変わる。評価軸を絞りすぎると、本来見るべきリスクを取りこぼすこともある。
格付けは一度決めたら変わりませんか?
変わることが前提になっている。取引の実態や新しく分かった情報にあわせて、継続的に見直していく運用が求められているものである。
格付けの結果は何に使われますか?
確認の深さをCDD・SDD・EDDのどれにするかを決める出発点として使われます。取引モニタリングの検知基準をどれだけ強くするかを決める出発点にもなります。
深掘りはこちら(noteの記事)
関連する用語・一覧・ツール
この用語ページは意味と位置づけをつかむための辞書です。実務の手順・判断のしかたはnoteの記事で扱っています。