資金移動業者のAMLFunds Transfer Service Provider AML
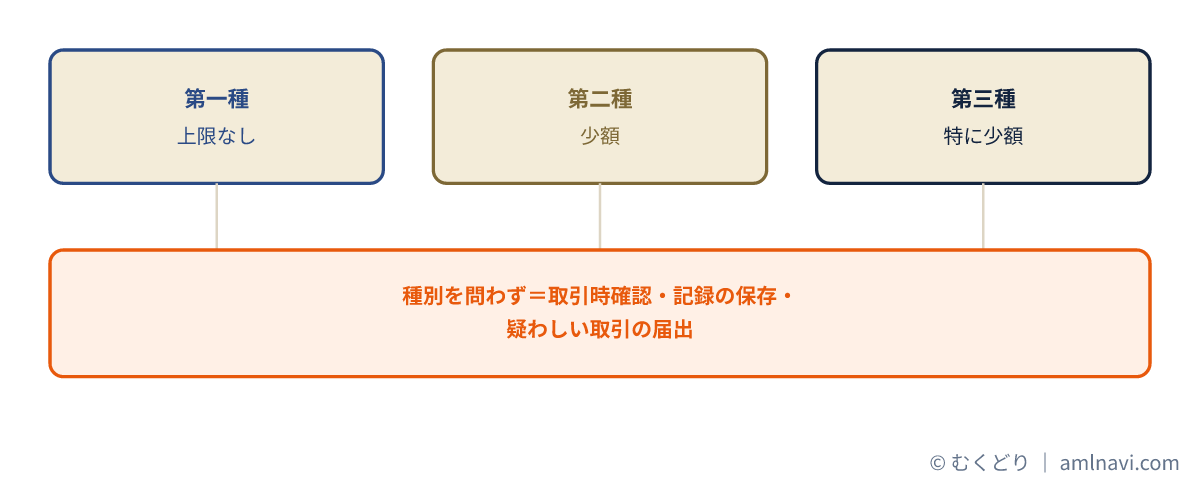
資金移動業者(銀行以外で送金を業とする事業者)が負う犯収法上のAML/CFT対応。特定事業者として、取引時確認・記録の保存・届出などの義務を負う。資金移動業は取り扱う送金額の上限に応じて複数の種別に分かれており、上限を設けない種別ほど資金決済法上の規制が重くなる。犯収法上の確認義務自体は種別を問わず負う。
30秒でつかむ
上限のない種別から少額に限る種別まで複数あり、規制の重さが変わる。
種別にかかわらず、取引時確認・記録の保存・疑わしい取引の届出の義務を負う。
現行(2027年3月まで):対面は写真付き書類の提示、非対面は容貌と書類の画像送信なども使える。2027年4月以降:ICチップ読取・公的個人認証が中心になり、画像だけ送る方式などは一般向けには使えない。
混同しやすい語との違い
銀行も為替取引を行うが、犯収法上は別区分の特定事業者。資金移動業者は銀行以外の者が為替取引を行う枠組みを指す。
暗号資産交換業者は暗号資産の売買・交換等を扱う別の登録業種。資金移動業者は法定通貨建ての送金を扱う点で対象が異なる。
eKYCは本人確認の手段の一つ。資金移動業者のAMLは、確認・記録・届出まで含む義務全体を指す、より広い枠組み。
実務ではここで迷う
非対面で完結し即日送金できるサービスが多く、口座開設から送金までのスピードとAML対応の厳格さの両立が悩みどころです。種別ごとに送金額の上限が異なり、自社の区分を正しく把握できていない事業者も見られます。
暗号資産・フィンテックのマネロンリスクを読む(noteの記事)→よくある質問
資金移動業者は銀行と同じ扱いになりますか?
同じ扱いにはならない。銀行とは別区分の特定事業者として位置づけられ、それぞれが独自に犯収法上の義務を負う。
種別によって犯収法上の義務は変わりますか?
資金決済法上の規制の重さは種別によって変わるが、犯収法上の取引時確認等の義務そのものは種別を問わず負う。
本人確認の方法は今後変わりますか?
変わる。現行(2027年3月まで)は、容貌と書類の画像を送る方式なども使える。2027年4月以降は、他の特定事業者と同様に、ICチップ読取・公的個人認証を中心とする方式へ移り、画像だけを送る方式などは一般の顧客向けには使えなくなる。
関連する用語・一覧・ツール
この用語ページは意味と位置づけをつかむための辞書です。実務の手順・判断のしかたはnoteの記事で扱っています。